Domain pedalplatten.de kaufen?
Wir ziehen mit dem Projekt
pedalplatten.de um.
Sind Sie am Kauf der Domain
pedalplatten.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain pedalplatten.de kaufen?
Wie viel Prozent Körperschaftsteuer?
Wie viel Prozent Körperschaftsteuer wird in Ihrem Land erhoben? Die Körperschaftsteuer ist eine Steuer, die auf die Einkünfte von Unternehmen erhoben wird. Sie variiert je nach Land und kann zwischen 0% und über 30% liegen. In Deutschland beträgt der aktuelle Körperschaftsteuersatz beispielsweise 15%. Es ist wichtig, die Höhe der Körperschaftsteuer zu kennen, da sie einen erheblichen Einfluss auf die Gewinne und die Steuerlast eines Unternehmens haben kann. **
Was sind die Vorteile von Pedalplatten beim Fahrradfahren?
Pedalplatten bieten eine effizientere Kraftübertragung beim Treten, was zu einer besseren Leistung führt. Sie verbessern die Stabilität und Kontrolle des Fahrrads, insbesondere bei hohen Geschwindigkeiten oder schwierigem Gelände. Außerdem reduzieren sie die Belastung der Gelenke und verhindern das Abrutschen der Füße von den Pedalen. **
Ähnliche Suchbegriffe für Köllen-Josef-Fallsammlung-Körperschaftsteuer
Top-Angebote
Produkte zum Begriff Köllen-Josef-Fallsammlung-Körperschaftsteuer:
-
Köllen, Josef: Fallsammlung Körperschaftsteuer und GewerbesteuerFallsammlung Körperschaftsteuer und Gewerbesteuer , ¿Praxisorientierte Fälle zur effizienten und systematischen Prüfungsvorbereitung! Die Regelungen des Körperschaftsteuergesetzes sind zum Teil kompliziert und oft schwierig in der Anwendung. Die intensive Übung am praxisorientierten Fall ist daher für angehende Steuerberater, Steuerfachwirte oder Steuerinspektoren unerlässlich. Systematisch gegliedert werden im ersten Teil des Buches alle prüfungsrelevanten Schwerpunkte zur Körperschaftsteuer in 75 Fällen abgedeckt - von Zuständigkeit, Steuerpflicht und Steuerbefreiungen über Einkommen und Besteuerung bis hin zu den Auswirkungen auf Gesellschafterebene. Sonderfälle und steuerübergreifende Fälle tragen zudem der Komplexität der Besteuerung juristischer Personen Rechnung. Der zweite Teil des Buches befasst sich mit der Gewerbesteuer. In 20 didaktisch optimal aufbereiteten Fällen werden die Schwerpunkte Steuergegenstand, Gewerbesteuerpflicht, Steuermessbetrag und Gewerbeertrag sowie Gewerbesteuerschuld behandelt. Ein abschließender komplexer Klausurfall gibt Ihnen darüber hinaus einen Vorgeschmack auf die bevorstehende Prüfung. Dies ermöglicht Ihnen eine punktgenaue Prüfungsvorbereitung. Rechtsstand dieser Neuauflage ist der 1.5.2023. Inhaltsverzeichnis: ¿Teil A: Körperschaftsteuer (75 Fälle). Kapitel 1: Zuständigkeit (§ 20 AO). Kapitel 2: Steuerpflicht (§§ 1 und 2 KStG). Kapitel 3: Steuerbefreiungen (§§ 5, 6 und 13 KStG). Kapitel 4: Einkommen (§§ 7-10 KStG). Kapitel 5: Sonderfälle (§§ 11, 14-19 und 26 KStG). Kapitel 6: Besteuerung (§§ 23, 24, 27 und 30-32 KStG). Kapitel 7: Auswirkungen auf die Gesellschafterebene (§ 3 Nr. 40 EStG, §§ 3c und 20 EStG). Kapitel 8: Komplexe und steuerübergreifende Gesamtfälle. Teil B: Gewerbesteuer (20 Fälle). Kapitel 1: Grundlagen (§§ 12, 18 und 22 AO, § 4 GewStG). Kapitel 2: Der Steuergegenstand (§§ 2 und 2a GewStG). Kapitel 3: Gewerbesteuerpflicht, Steuermessbetrag (§§ 2 und 11 GewStG). Kapitel 4: Gewerbeertrag (§ 7 GewStG); Gewerbesteuerschuld. Kapitel 5: Klausurfall¿. , Zusatzbeleuchtung > Beleuchtung , Auflage: 13., überarbeitete und erweiterte Auflage. Online-Version inklusive., Erscheinungsjahr: 20231031, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Steuerfachkurs##, Autoren: Köllen, Josef~Reichert, Gudrun~Schönwald, Stefan~Wagner, Edmund, Edition: NED, Auflage: 23013, Auflage/Ausgabe: 13., überarbeitete und erweiterte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 400, Keyword: Fälle; Praxisfälle; Übungsfälle; Prüfung; Prüfungsvorbereitung; Fallbeispiele; Steuerpflicht; Einkommensermittlung; Besteuerung; Körperschaft; Anteilseigner; Hebeberechtigung; Gewerbeertrag; Steuerberater; Steuerfachwirt; Diplom-Finanzwirt; Steuerberaterprüfung, Fachschema: Abgabe - Abgabenordnung - AO~Gewerbesteuer~Steuer / Gewerbesteuer~Jura~Recht / Jura~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Recht~Steuergesetz~Steuerrecht - Steuergesetz~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Fachkategorie: Lokale Steuern, Abgaben, Preise im öffentlichen Sektor, Region: Deutschland, Bildungszweck: Lehrbuch, Skript~Steuerberaterexamen (Deutschland)~für die Hochschule, Warengruppe: HC/Steuern, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVIII, Seitenanzahl: 408, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag, Produktverfügbarkeit: 02, Blätteranzahl: 400 Blätter, Länge: 240, Breite: 168, Höhe: 30, Gewicht: 689, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000067159001 V14550-978-3-482-672- B0000067159002 V14550-978-3-482-672-2, Vorgänger: 2741383, Vorgänger EAN: 9783482672125 9783482672118 9783482435805 9783482435898 9783482435881, Alternatives Format EAN: 9783482618772 9783482007439, eBook EAN: 9783482618772, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0050, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Köllen, Josef: Lehrbuch Körperschaftsteuer und GewerbesteuerLehrbuch Körperschaftsteuer und Gewerbesteuer , Das prüfungsrelevante Fachwissen zur KSt und GewSt vereint in einem Lehrbuch!¿ Fundierte Kenntnisse in der Körperschaftsteuer und Gewerbesteuer sind für angehende Steuerprofis unentbehrlich. Systematisch strukturiert und leicht verständlich vermitteln die Autoren das relevante Fachwissen in seiner gesamten Bandbreite. Angesprochen werden dabei u. a. Themen wie die Steuerpflicht, die Steuerbefreiungen und der Steuergegenstand sowie die Ermittlung des zu versteuernden Einkommens bzw. der Gewerbesteuerschuld oder auch die gewerbesteuerliche Organschaft und der Gewerbeertrag. Zahlreiche Beispiele veranschaulichen die teils komplexe Materie und helfen bei der Herstellung eines direkten Bezugs zur Praxis.¿ Darüber hinaus ermöglichen Kontrollfragen zu jedem Kapitel eine einfache und effiziente Wissens- und Lernerfolgskontrolle. So schaffen Sie sich eine optimale Basis für Ihre erfolgreiche Prüfung. Rechtsstand ist der 22.4.2022 - inklusive der neuen KStR 2022! Inhaltsverzeichnis: Kapitel 1: Einführung Kapitel 2: Steuerpflicht (§§ 1-4 KStG) Kapitel 3: Steuerbefreiungen Kapitel 4: Einkommen (§§ 7-10 KStG) Kapitel 5: Sonderfälle der Einkommensbesteuerung (§§ 11, 14-19 und 26 KStG) Kapitel 6: Besteuerung (§§ 23, 24, 27 und 30-32 KStG) Kapitel 7: Auswirkungen auf der Gesllschafterebene Kapitel 8: Grundlagen der Gewerbesteuer Kapitel 9: Der Steuergegenstand Kapitel 10: Die Gewerbesteuerpflicht Kapitel 11: Der Gewerbeertrag Kapitel 12: Die Ermittlung der Gewerbesteuerschuld Kapitel 13: Die gewerbesteuerliche Organschaft Kapitel 14: Verfahrensvorschriften Kapitel 15: Die Gewerbesteuer im Jahresabschluss Kapitel 16: Die pauschale Gewerbesteueranrechnung (Exkurs)¿ , Zusatzbeleuchtung > Beleuchtung , Auflage: 7., überarbeitete Auflage. Online-Version inklusive., Erscheinungsjahr: 20221202, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Steuerfachkurs##, Autoren: Köllen, Josef~Vogl, Elmar~Wagner, Edmund~Zimmermann, Ruth-Caroline, Edition: NED, Auflage: 22007, Auflage/Ausgabe: 7., überarbeitete Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 789, Keyword: Prüfungsvorbereitung; Steuerpflicht; Steuergegenstand; Gewerbeertrag; GewStG; Beteiligungen; verdeckte Gewinnausschüttungen; verdeckte Einlagen; KStG; Organschaft; Körperschaftsteuerrecht; Gewerbesteuerrecht; Steuerberaterprüfung; Ertragsteuern, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Fachkategorie: Lokale Steuern, Abgaben, Preise im öffentlichen Sektor, Region: Deutschland, Bildungszweck: Lehrbuch, Skript~Steuerberaterexamen (Deutschland)~für die Hochschule, Warengruppe: HC/Steuern, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XX, Seitenanzahl: 769, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 789 Blätter, Länge: 239, Breite: 168, Höhe: 46, Gewicht: 1298, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000059881001 V14550-978-3-482-577- B0000059881002 V14550-978-3-482-577-2, Vorgänger EAN: 9783482577369 9783482577352 9783482577345 9783482577338 9783482577321, Alternatives Format EAN: 9783482557972 9783482013225, eBook EAN: 9783482557972, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
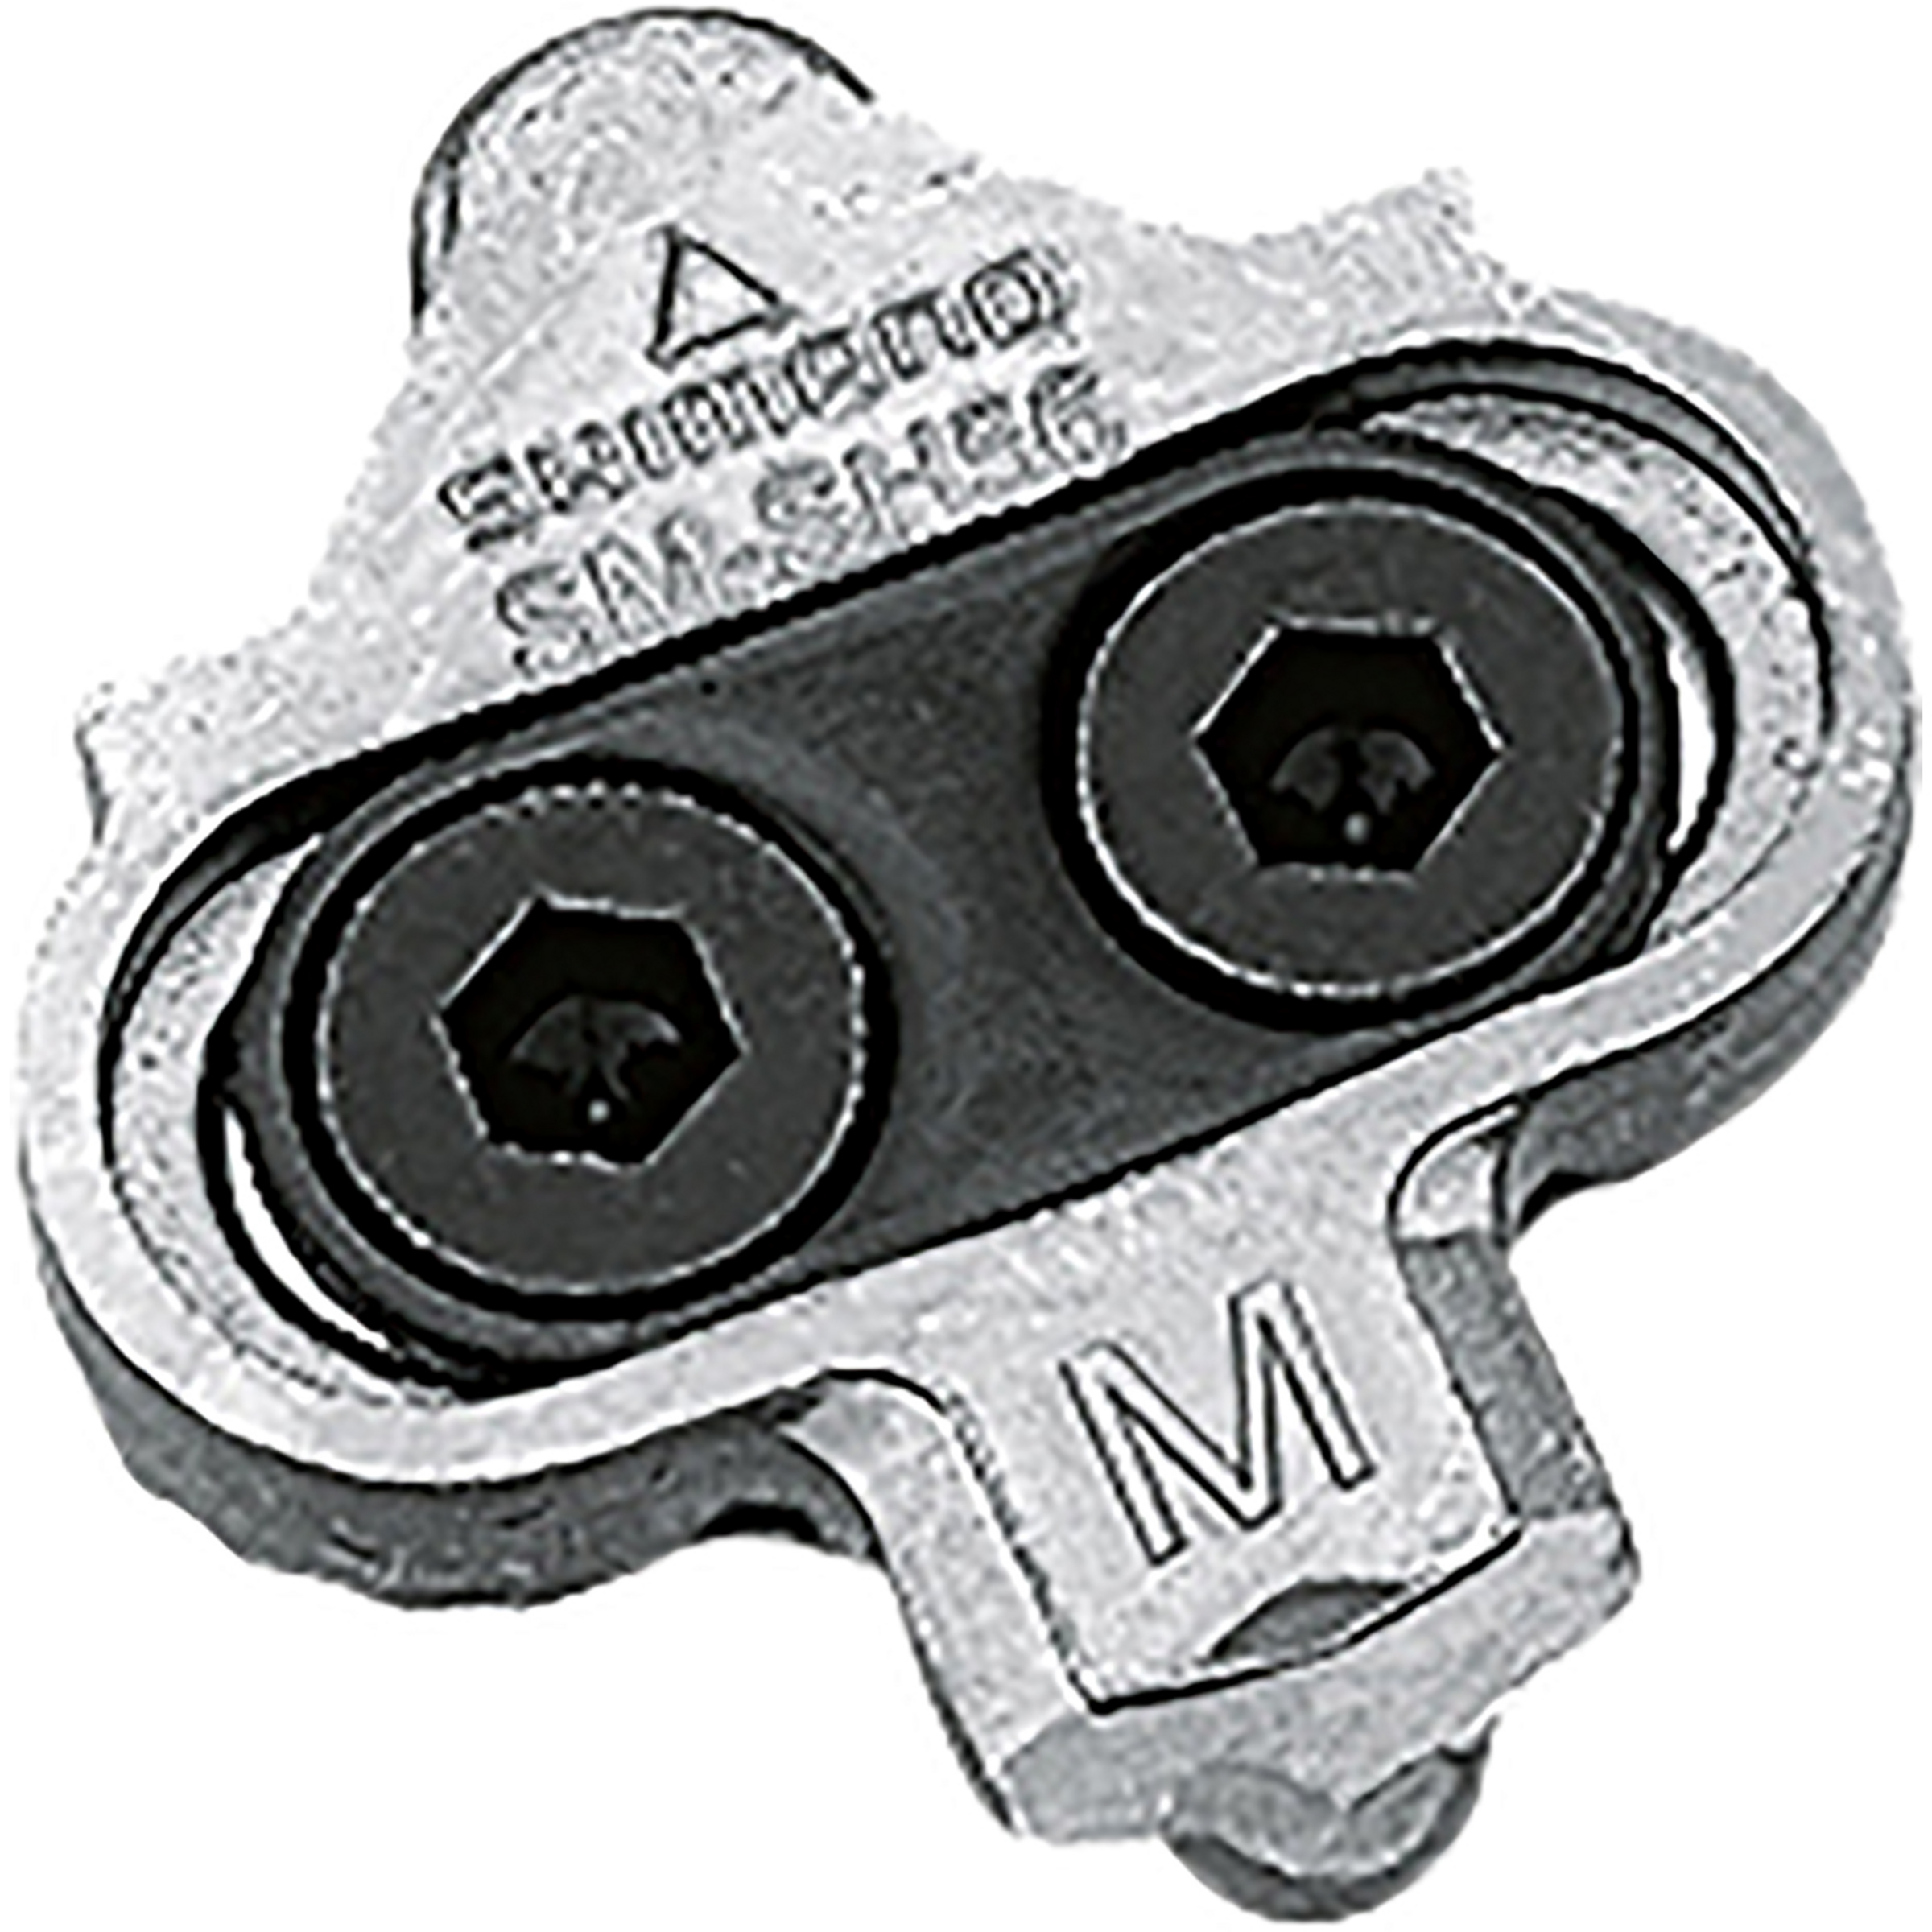
LOOK Pedalplatten KéO Grip für KéO PedaleLOOK Pedalplatten KéO Grip für KéO Pedale 2023 Die neue Kéo Grip Schuhplatte ist eine rutschfeste Platte. Ersatzcleats für alle Pedale mit LOOK Kéo Standard. Die KéO Grip Schuhplatten sind mit speziellen TPU Polstern an der Ober- und Unterseite versehen. An der Unterseite sorgen sie für mehr Grip und somit für ein angenehmeres und sichereres Gehen auf glatten Oberflächen. Die Polster an der Oberseite dienen dazu ein verrutschen der Platten auf glatten Carbonsohlen zu verhindern. Die Platten mit 3-Loch Aufnahme können am Schuh seitlich um 4 Millimeter und längs um 9 Millimeter verschoben werden. Auch ein Verdrehen der Platten zum Schuh ist möglich. Über den Positionsmarkierer, der in der Mitte der Platte separat an den Schuh geschraubt wird, kann beim Tauschen der Platten die identische Position wiederhergestellt werden. technische Daten: Material Cleats: Kunststoff Material Schrauben: Stahl Befestigungssystem: 3-Loch Kompatibilität: alle Look KéO Pedale, Pedale anderer Hersteller mit KéO Standard Bewegungsfreiheit: schwarz 0°, grau 4,5°, rot 9° Seiteneinstellung: 4 mm Längseinstellung: 9 mm Farbe: schwarz, grau, rot Gewicht laut Hersteller: 40g (Paar) Gewicht selbst gewogen: 65g (Paar, inklusive Schrauben) Lieferumfang: 1 Paar Pedalplatten LOOK KéO Grip für KéO Pedale 202012,50 €*Versand: 4,75 €Sichere Weiterleitung zum Anbieter


-
Wie heißt Josef?
Wie heißt Josef? Josef ist ein männlicher Vorname, der aus dem Hebräischen stammt und "Gott möge vermehren" bedeutet. In der Bibel ist Josef ein wichtiger biblischer Figur, der als Vater von Jesus Christus gilt. Der Name Josef ist in vielen verschiedenen Kulturen und Sprachen verbreitet und hat verschiedene Varianten wie z.B. Joseph, Giuseppe oder Jozef. Josef ist ein zeitloser und beliebter Name, der auch heute noch häufig vergeben wird. **
-
Josef Stalin Kinder
Wassili Iossifowits...Jakow Dschugas...Swetlana Iossifowna...Artem SergejewMehr Ergebnisse **
-
Wann Körperschaftsteuer und wann Gewerbesteuer?
Die Körperschaftsteuer wird auf das Einkommen von juristischen Personen wie Kapitalgesellschaften oder Vereinen erhoben. Sie wird auf bundesweiter Ebene festgelegt und betrifft somit alle Unternehmen, die in Deutschland ansässig sind. Die Gewerbesteuer hingegen wird von den Gemeinden erhoben und richtet sich nach dem Gewerbeertrag eines Unternehmens. Sie betrifft vor allem Einzelunternehmen, Personengesellschaften und Kapitalgesellschaften, die Gewinne aus gewerblicher Tätigkeit erzielen. Unternehmen müssen sowohl Körperschaftsteuer als auch Gewerbesteuer zahlen, wenn sie die entsprechenden Voraussetzungen erfüllen. **
-
Wie berechnet man die Körperschaftsteuer?
Die Körperschaftsteuer wird auf den Gewinn von Kapitalgesellschaften erhoben. Um die Körperschaftsteuer zu berechnen, wird der Gewinn des Unternehmens vor Steuern herangezogen. Von diesem Gewinn werden dann bestimmte abzugsfähige Beträge wie beispielsweise Betriebsausgaben abgezogen. Anschließend wird der verbleibende Gewinn mit dem Körperschaftsteuersatz multipliziert, um die Höhe der Körperschaftsteuer zu ermitteln. Es ist wichtig, alle steuerlichen Regelungen und Vorschriften zu beachten, um die Körperschaftsteuer korrekt zu berechnen. **


Wer zahlt Gewerbesteuer und Körperschaftsteuer?
Gewerbesteuer wird von Gewerbetreibenden und Unternehmen gezahlt, die in Deutschland einen Gewerbebetrieb führen. Die Höhe der Gewerbesteuer richtet sich nach dem Gewinn des Unternehmens. Körperschaftsteuer hingegen wird von Kapitalgesellschaften wie GmbHs und AGs gezahlt. Auch hier richtet sich die Höhe nach dem Gewinn des Unternehmens. Beide Steuern dienen der Finanzierung von öffentlichen Aufgaben auf kommunaler und bundesweiter Ebene. Unternehmen sind somit verpflichtet, einen Beitrag zur Finanzierung des Gemeinwesens zu leisten. **
Sind Zinsen zur Körperschaftsteuer abzugsfähig?
Sind Zinsen zur Körperschaftsteuer abzugsfähig? In der Regel sind Zinsen zur Körperschaftsteuer nicht abzugsfähig, da sie als Finanzierungskosten betrachtet werden. Allerdings gibt es Ausnahmen, zum Beispiel wenn die Zinsen für die Finanzierung von betrieblichen Investitionen verwendet wurden. Es ist wichtig, die genauen steuerlichen Regelungen und Vorschriften in Bezug auf Zinsen zur Körperschaftsteuer zu beachten, um sicherzustellen, dass sie korrekt behandelt werden. Es empfiehlt sich daher, einen Steuerberater oder Experten zu konsultieren, um eine genaue Auskunft zu erhalten. **
Top-Angebote
Produkte zum Begriff Köllen-Josef-Fallsammlung-Körperschaftsteuer:
-
Fallsammlung Körperschaftsteuer und Gewerbesteuer, Set von Josef Köllen,Gudrun Reichert,Stefan Schönwald,Edmund Wagner, Nwb Verlag, 978-3-482-67213-2Fallsammlung Körperschaftsteuer Und Gewerbesteuer, Set Von Josef Köllen,gudrun Reichert,stefan Schönwald,edmund Wagner, Nwb Verlag, 978-3-482-67213-2, Seitenanzahl: 39039,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lehrbuch Körperschaftsteuer und Gewerbesteuer, Set von Josef Köllen,Elmar Vogl,Edmund Wagner,Ruth-Caroline Zimmermann, Nwb Verlag, 978-3-482-57737-6Lehrbuch Körperschaftsteuer Und Gewerbesteuer, Set Von Josef Köllen,elmar Vogl,edmund Wagner,ruth-caroline Zimmermann, Nwb Verlag, 978-3-482-57737-6, Seitenanzahl: 77059,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Köllen, Josef: Fallsammlung Körperschaftsteuer und GewerbesteuerFallsammlung Körperschaftsteuer und Gewerbesteuer , ¿Praxisorientierte Fälle zur effizienten und systematischen Prüfungsvorbereitung! Die Regelungen des Körperschaftsteuergesetzes sind zum Teil kompliziert und oft schwierig in der Anwendung. Die intensive Übung am praxisorientierten Fall ist daher für angehende Steuerberater, Steuerfachwirte oder Steuerinspektoren unerlässlich. Systematisch gegliedert werden im ersten Teil des Buches alle prüfungsrelevanten Schwerpunkte zur Körperschaftsteuer in 75 Fällen abgedeckt - von Zuständigkeit, Steuerpflicht und Steuerbefreiungen über Einkommen und Besteuerung bis hin zu den Auswirkungen auf Gesellschafterebene. Sonderfälle und steuerübergreifende Fälle tragen zudem der Komplexität der Besteuerung juristischer Personen Rechnung. Der zweite Teil des Buches befasst sich mit der Gewerbesteuer. In 20 didaktisch optimal aufbereiteten Fällen werden die Schwerpunkte Steuergegenstand, Gewerbesteuerpflicht, Steuermessbetrag und Gewerbeertrag sowie Gewerbesteuerschuld behandelt. Ein abschließender komplexer Klausurfall gibt Ihnen darüber hinaus einen Vorgeschmack auf die bevorstehende Prüfung. Dies ermöglicht Ihnen eine punktgenaue Prüfungsvorbereitung. Rechtsstand dieser Neuauflage ist der 1.5.2023. Inhaltsverzeichnis: ¿Teil A: Körperschaftsteuer (75 Fälle). Kapitel 1: Zuständigkeit (§ 20 AO). Kapitel 2: Steuerpflicht (§§ 1 und 2 KStG). Kapitel 3: Steuerbefreiungen (§§ 5, 6 und 13 KStG). Kapitel 4: Einkommen (§§ 7-10 KStG). Kapitel 5: Sonderfälle (§§ 11, 14-19 und 26 KStG). Kapitel 6: Besteuerung (§§ 23, 24, 27 und 30-32 KStG). Kapitel 7: Auswirkungen auf die Gesellschafterebene (§ 3 Nr. 40 EStG, §§ 3c und 20 EStG). Kapitel 8: Komplexe und steuerübergreifende Gesamtfälle. Teil B: Gewerbesteuer (20 Fälle). Kapitel 1: Grundlagen (§§ 12, 18 und 22 AO, § 4 GewStG). Kapitel 2: Der Steuergegenstand (§§ 2 und 2a GewStG). Kapitel 3: Gewerbesteuerpflicht, Steuermessbetrag (§§ 2 und 11 GewStG). Kapitel 4: Gewerbeertrag (§ 7 GewStG); Gewerbesteuerschuld. Kapitel 5: Klausurfall¿. , Zusatzbeleuchtung > Beleuchtung , Auflage: 13., überarbeitete und erweiterte Auflage. Online-Version inklusive., Erscheinungsjahr: 20231031, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Steuerfachkurs##, Autoren: Köllen, Josef~Reichert, Gudrun~Schönwald, Stefan~Wagner, Edmund, Edition: NED, Auflage: 23013, Auflage/Ausgabe: 13., überarbeitete und erweiterte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 400, Keyword: Fälle; Praxisfälle; Übungsfälle; Prüfung; Prüfungsvorbereitung; Fallbeispiele; Steuerpflicht; Einkommensermittlung; Besteuerung; Körperschaft; Anteilseigner; Hebeberechtigung; Gewerbeertrag; Steuerberater; Steuerfachwirt; Diplom-Finanzwirt; Steuerberaterprüfung, Fachschema: Abgabe - Abgabenordnung - AO~Gewerbesteuer~Steuer / Gewerbesteuer~Jura~Recht / Jura~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Recht~Steuergesetz~Steuerrecht - Steuergesetz~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Fachkategorie: Lokale Steuern, Abgaben, Preise im öffentlichen Sektor, Region: Deutschland, Bildungszweck: Lehrbuch, Skript~Steuerberaterexamen (Deutschland)~für die Hochschule, Warengruppe: HC/Steuern, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVIII, Seitenanzahl: 408, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag, Produktverfügbarkeit: 02, Blätteranzahl: 400 Blätter, Länge: 240, Breite: 168, Höhe: 30, Gewicht: 689, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000067159001 V14550-978-3-482-672- B0000067159002 V14550-978-3-482-672-2, Vorgänger: 2741383, Vorgänger EAN: 9783482672125 9783482672118 9783482435805 9783482435898 9783482435881, Alternatives Format EAN: 9783482618772 9783482007439, eBook EAN: 9783482618772, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0050, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie viel Prozent Körperschaftsteuer?
Wie viel Prozent Körperschaftsteuer wird in Ihrem Land erhoben? Die Körperschaftsteuer ist eine Steuer, die auf die Einkünfte von Unternehmen erhoben wird. Sie variiert je nach Land und kann zwischen 0% und über 30% liegen. In Deutschland beträgt der aktuelle Körperschaftsteuersatz beispielsweise 15%. Es ist wichtig, die Höhe der Körperschaftsteuer zu kennen, da sie einen erheblichen Einfluss auf die Gewinne und die Steuerlast eines Unternehmens haben kann. **
-
Was sind die Vorteile von Pedalplatten beim Fahrradfahren?
Pedalplatten bieten eine effizientere Kraftübertragung beim Treten, was zu einer besseren Leistung führt. Sie verbessern die Stabilität und Kontrolle des Fahrrads, insbesondere bei hohen Geschwindigkeiten oder schwierigem Gelände. Außerdem reduzieren sie die Belastung der Gelenke und verhindern das Abrutschen der Füße von den Pedalen. **
-
Wie heißt Josef?
Wie heißt Josef? Josef ist ein männlicher Vorname, der aus dem Hebräischen stammt und "Gott möge vermehren" bedeutet. In der Bibel ist Josef ein wichtiger biblischer Figur, der als Vater von Jesus Christus gilt. Der Name Josef ist in vielen verschiedenen Kulturen und Sprachen verbreitet und hat verschiedene Varianten wie z.B. Joseph, Giuseppe oder Jozef. Josef ist ein zeitloser und beliebter Name, der auch heute noch häufig vergeben wird. **
-
Josef Stalin Kinder
Wassili Iossifowits...Jakow Dschugas...Swetlana Iossifowna...Artem SergejewMehr Ergebnisse **
Ähnliche Suchbegriffe für Köllen-Josef-Fallsammlung-Körperschaftsteuer
-
Köllen, Josef: Lehrbuch Körperschaftsteuer und GewerbesteuerLehrbuch Körperschaftsteuer und Gewerbesteuer , Das prüfungsrelevante Fachwissen zur KSt und GewSt vereint in einem Lehrbuch!¿ Fundierte Kenntnisse in der Körperschaftsteuer und Gewerbesteuer sind für angehende Steuerprofis unentbehrlich. Systematisch strukturiert und leicht verständlich vermitteln die Autoren das relevante Fachwissen in seiner gesamten Bandbreite. Angesprochen werden dabei u. a. Themen wie die Steuerpflicht, die Steuerbefreiungen und der Steuergegenstand sowie die Ermittlung des zu versteuernden Einkommens bzw. der Gewerbesteuerschuld oder auch die gewerbesteuerliche Organschaft und der Gewerbeertrag. Zahlreiche Beispiele veranschaulichen die teils komplexe Materie und helfen bei der Herstellung eines direkten Bezugs zur Praxis.¿ Darüber hinaus ermöglichen Kontrollfragen zu jedem Kapitel eine einfache und effiziente Wissens- und Lernerfolgskontrolle. So schaffen Sie sich eine optimale Basis für Ihre erfolgreiche Prüfung. Rechtsstand ist der 22.4.2022 - inklusive der neuen KStR 2022! Inhaltsverzeichnis: Kapitel 1: Einführung Kapitel 2: Steuerpflicht (§§ 1-4 KStG) Kapitel 3: Steuerbefreiungen Kapitel 4: Einkommen (§§ 7-10 KStG) Kapitel 5: Sonderfälle der Einkommensbesteuerung (§§ 11, 14-19 und 26 KStG) Kapitel 6: Besteuerung (§§ 23, 24, 27 und 30-32 KStG) Kapitel 7: Auswirkungen auf der Gesllschafterebene Kapitel 8: Grundlagen der Gewerbesteuer Kapitel 9: Der Steuergegenstand Kapitel 10: Die Gewerbesteuerpflicht Kapitel 11: Der Gewerbeertrag Kapitel 12: Die Ermittlung der Gewerbesteuerschuld Kapitel 13: Die gewerbesteuerliche Organschaft Kapitel 14: Verfahrensvorschriften Kapitel 15: Die Gewerbesteuer im Jahresabschluss Kapitel 16: Die pauschale Gewerbesteueranrechnung (Exkurs)¿ , Zusatzbeleuchtung > Beleuchtung , Auflage: 7., überarbeitete Auflage. Online-Version inklusive., Erscheinungsjahr: 20221202, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Steuerfachkurs##, Autoren: Köllen, Josef~Vogl, Elmar~Wagner, Edmund~Zimmermann, Ruth-Caroline, Edition: NED, Auflage: 22007, Auflage/Ausgabe: 7., überarbeitete Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 789, Keyword: Prüfungsvorbereitung; Steuerpflicht; Steuergegenstand; Gewerbeertrag; GewStG; Beteiligungen; verdeckte Gewinnausschüttungen; verdeckte Einlagen; KStG; Organschaft; Körperschaftsteuerrecht; Gewerbesteuerrecht; Steuerberaterprüfung; Ertragsteuern, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Fachkategorie: Lokale Steuern, Abgaben, Preise im öffentlichen Sektor, Region: Deutschland, Bildungszweck: Lehrbuch, Skript~Steuerberaterexamen (Deutschland)~für die Hochschule, Warengruppe: HC/Steuern, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XX, Seitenanzahl: 769, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 789 Blätter, Länge: 239, Breite: 168, Höhe: 46, Gewicht: 1298, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000059881001 V14550-978-3-482-577- B0000059881002 V14550-978-3-482-577-2, Vorgänger EAN: 9783482577369 9783482577352 9783482577345 9783482577338 9783482577321, Alternatives Format EAN: 9783482557972 9783482013225, eBook EAN: 9783482557972, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
LOOK Pedalplatten KéO Grip für KéO PedaleLOOK Pedalplatten KéO Grip für KéO Pedale 2023 Die neue Kéo Grip Schuhplatte ist eine rutschfeste Platte. Ersatzcleats für alle Pedale mit LOOK Kéo Standard. Die KéO Grip Schuhplatten sind mit speziellen TPU Polstern an der Ober- und Unterseite versehen. An der Unterseite sorgen sie für mehr Grip und somit für ein angenehmeres und sichereres Gehen auf glatten Oberflächen. Die Polster an der Oberseite dienen dazu ein verrutschen der Platten auf glatten Carbonsohlen zu verhindern. Die Platten mit 3-Loch Aufnahme können am Schuh seitlich um 4 Millimeter und längs um 9 Millimeter verschoben werden. Auch ein Verdrehen der Platten zum Schuh ist möglich. Über den Positionsmarkierer, der in der Mitte der Platte separat an den Schuh geschraubt wird, kann beim Tauschen der Platten die identische Position wiederhergestellt werden. technische Daten: Material Cleats: Kunststoff Material Schrauben: Stahl Befestigungssystem: 3-Loch Kompatibilität: alle Look KéO Pedale, Pedale anderer Hersteller mit KéO Standard Bewegungsfreiheit: schwarz 0°, grau 4,5°, rot 9° Seiteneinstellung: 4 mm Längseinstellung: 9 mm Farbe: schwarz, grau, rot Gewicht laut Hersteller: 40g (Paar) Gewicht selbst gewogen: 65g (Paar, inklusive Schrauben) Lieferumfang: 1 Paar Pedalplatten LOOK KéO Grip für KéO Pedale 202012,50 €*Versand: 4,75 €Sichere Weiterleitung zum Anbieter
-
HOPE Cleats Ersatz Pedalplatten für Union Clip PedaleHOPE Cleats Ersatz Pedalplatten für Union Clip Pedale Ersatzcleats für Deine Union Clip Pedale von Hope. Die Platten gibt es in zwei verschiedenen Optionen. Wähle aud dem Dropdown Menü entweder 4° oder 5° Float. Bei den Platten mit 4° Float beträgt der Auslösewinkel 12°, bei 5° Float sind es 13°. Die Cleats erlauben ein seitliches Spiel von 2 mm. So hast Du immer die perfekte Position auf dem Pedal. technische Daten: Material Cleats: Edelstahl Material Schrauben: Stahl Befestigungssystem: 2-Loch MTB Standard Kompatibilität: Hope Union Clip Pedale Bewegungsfreiheit: 4° oder 5° Auslösewinkel: 12° oder 13° seitliches Spiel: 2 mm Farbe: silber Gewicht laut Hersteller: k.A. Gewicht selbst gewogen: 61g Lieferumfang: 1 Paar HOPE Cleats Ersatz Pedalplatten für Union Clip Pedale | Befestigungsmaterial16,50 €*Versand: 4,75 €Sichere Weiterleitung zum Anbieter
-
Edmund Wagner, Fachbücher von Gudrun Reichert, Josef Köllen, Stefan Schönwald, Edmund WagnerEffiziente und systematische Prüfungsvorbereitung. Die Regelungen des Körperschaftsteuergesetzes sind zum Teil kompliziert und ihre Anwendung oft schwierig. Daher ist die intensive Übung am praxisorientierten Fall zur Vorbereitung auf die Prüfungen zum Steuerberater, Steuerfachwirt oder Steuerinspektoren unerlässlich. Die 75 Fälle zum Körperschaftsteuerrecht im ersten Teil des Buches sind systematisch und nach Schwerpunkten (Zuständigkeit, Steuerpflicht, Steuerbefreiungen, Einkommen, Sonderfälle, Besteuerung und Auswirkungen auf der Gesellschafterebene) gegliedert. Steuerübergreifende Gesamtfälle behandeln zudem die Komplexität der Besteuerung juristischer Personen. Das Werk widmet sich darüber hinaus in einem zweiten Teil auch der Gewerbesteuer und behandelt in 20 Fällen die Problematik der Besteuerung von Körperschaften. Mit den Schwerpunkten Grundlagen, Steuergegenstand, Gewerbesteuerpflicht, Steuermessbetrag, Gewerbeertrag und Gewerbesteuerschuld sind alle prüfungsrelevanten Themen abgedeckt. Ein abschliessender komplexer Klausurfall rundet diesen Teil ab und gibt einen Vorgeschmack auf die Prüfungsklausuren. Rechtsstand dieser Neuauflage ist der 1.5.2023.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Körperschaftsteuer und wann Gewerbesteuer?
Die Körperschaftsteuer wird auf das Einkommen von juristischen Personen wie Kapitalgesellschaften oder Vereinen erhoben. Sie wird auf bundesweiter Ebene festgelegt und betrifft somit alle Unternehmen, die in Deutschland ansässig sind. Die Gewerbesteuer hingegen wird von den Gemeinden erhoben und richtet sich nach dem Gewerbeertrag eines Unternehmens. Sie betrifft vor allem Einzelunternehmen, Personengesellschaften und Kapitalgesellschaften, die Gewinne aus gewerblicher Tätigkeit erzielen. Unternehmen müssen sowohl Körperschaftsteuer als auch Gewerbesteuer zahlen, wenn sie die entsprechenden Voraussetzungen erfüllen. **
-
Wie berechnet man die Körperschaftsteuer?
Die Körperschaftsteuer wird auf den Gewinn von Kapitalgesellschaften erhoben. Um die Körperschaftsteuer zu berechnen, wird der Gewinn des Unternehmens vor Steuern herangezogen. Von diesem Gewinn werden dann bestimmte abzugsfähige Beträge wie beispielsweise Betriebsausgaben abgezogen. Anschließend wird der verbleibende Gewinn mit dem Körperschaftsteuersatz multipliziert, um die Höhe der Körperschaftsteuer zu ermitteln. Es ist wichtig, alle steuerlichen Regelungen und Vorschriften zu beachten, um die Körperschaftsteuer korrekt zu berechnen. **
-
Wer zahlt Gewerbesteuer und Körperschaftsteuer?
Gewerbesteuer wird von Gewerbetreibenden und Unternehmen gezahlt, die in Deutschland einen Gewerbebetrieb führen. Die Höhe der Gewerbesteuer richtet sich nach dem Gewinn des Unternehmens. Körperschaftsteuer hingegen wird von Kapitalgesellschaften wie GmbHs und AGs gezahlt. Auch hier richtet sich die Höhe nach dem Gewinn des Unternehmens. Beide Steuern dienen der Finanzierung von öffentlichen Aufgaben auf kommunaler und bundesweiter Ebene. Unternehmen sind somit verpflichtet, einen Beitrag zur Finanzierung des Gemeinwesens zu leisten. **
-
Sind Zinsen zur Körperschaftsteuer abzugsfähig?
Sind Zinsen zur Körperschaftsteuer abzugsfähig? In der Regel sind Zinsen zur Körperschaftsteuer nicht abzugsfähig, da sie als Finanzierungskosten betrachtet werden. Allerdings gibt es Ausnahmen, zum Beispiel wenn die Zinsen für die Finanzierung von betrieblichen Investitionen verwendet wurden. Es ist wichtig, die genauen steuerlichen Regelungen und Vorschriften in Bezug auf Zinsen zur Körperschaftsteuer zu beachten, um sicherzustellen, dass sie korrekt behandelt werden. Es empfiehlt sich daher, einen Steuerberater oder Experten zu konsultieren, um eine genaue Auskunft zu erhalten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.